Три года учёта личных финансов
Три года я записываю доходы и расходы по месяцам — и теперь цифры показывают то, чего я сам не замечал.
Возможно, это звучит немного навязчиво, но полная картина личных финансов даёт мне ощущение устойчивости и уверенности. Вместо мысли «кажется, я откладываю достаточно» можно просто открыть таблицу и посмотреть на цифры.
Поскольку 2026 год ещё не закончился, для сравнения год к году я взял только период с января по август каждого года.
1. Доходы и расходы
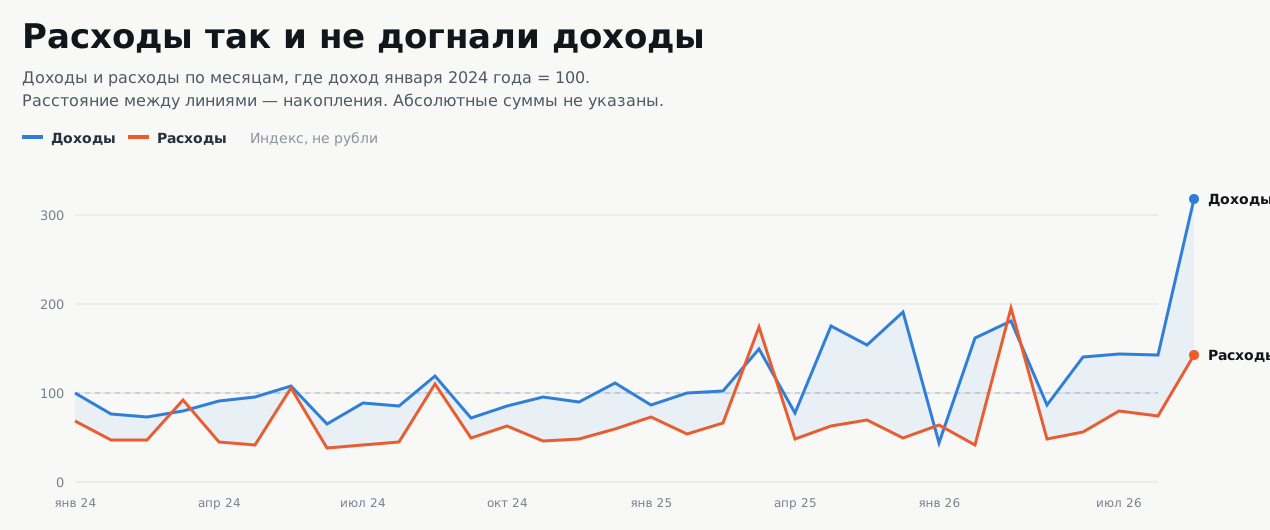
В целом картина выглядит довольно устойчивой. Моя цель — откладывать около 50% дохода.
Разумеется, получается не каждый месяц. Отпуска, крупные покупки и подарки заметно поднимают расходы. Но если смотреть на картину целиком, результатом я доволен.
2. Доля сбережений за 12 месяцев
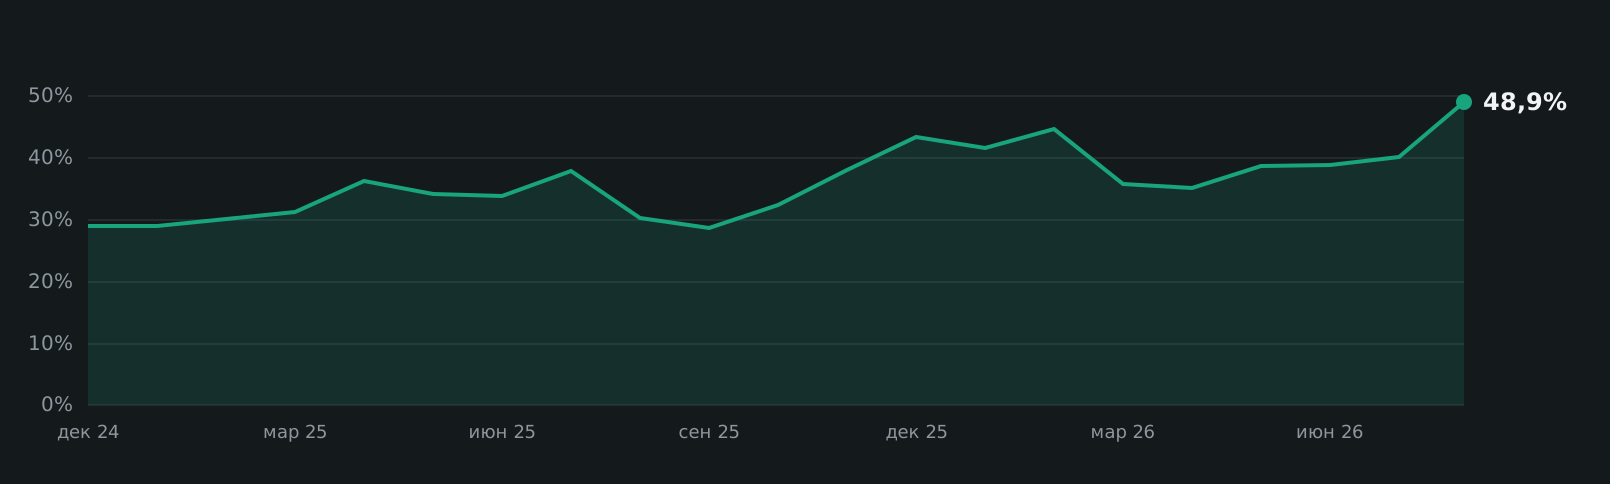
Пожалуй, этот график удивил меня больше остальных.
Мне казалось, что доля сбережений была довольно предсказуемой и держалась около 50%. Скользящее окно за 12 месяцев показало, что я сильно ошибался :)
В какие-то периоды показатель был около 30%, в другие превышал 40%, и только недавно я приблизился к отметке в 50%.
Хорошее напоминание о том, насколько наше ощущение цифр может расходиться с реальными данными.
3. Куда уходят деньги
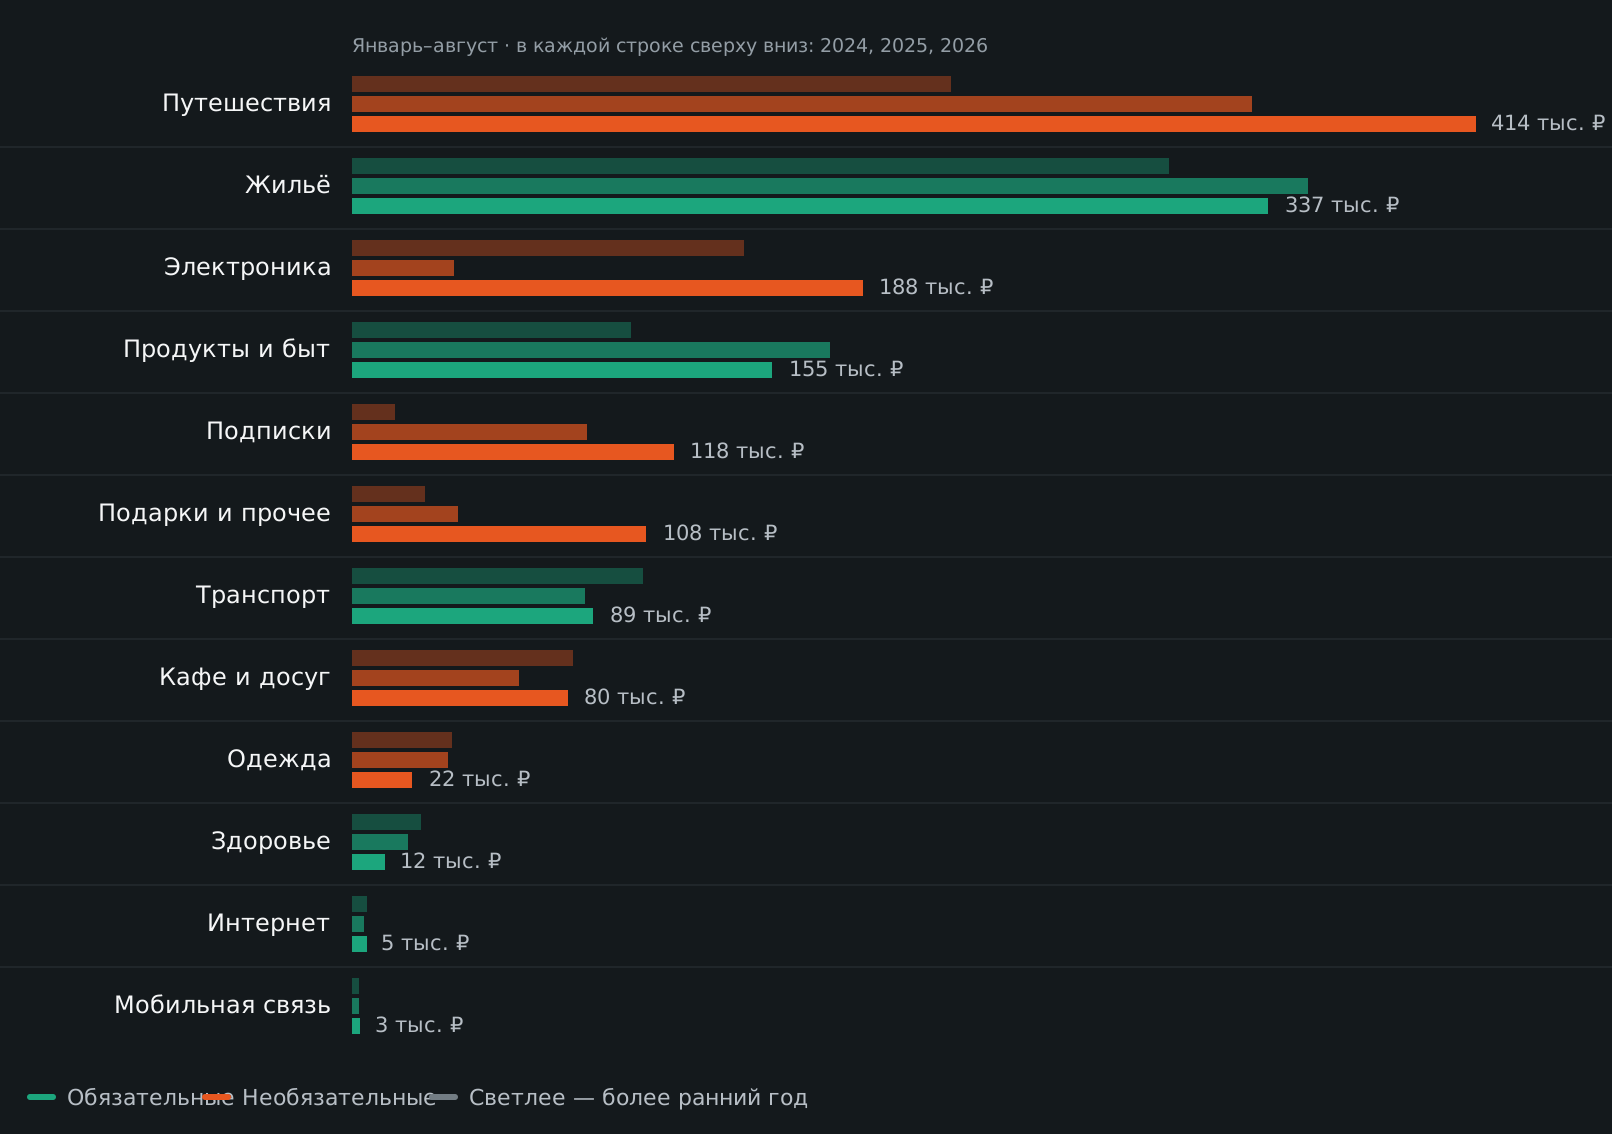
Здесь я сравнил категории расходов за последние три года.
Особенно радуют траты на продукты и повседневные нужды. Несмотря на инфляцию, в 2026 году на эту категорию ушло меньше, чем годом ранее.
Главным сюрпризом стали подписки: расходы на них выросли примерно в 7,6 раза за два года.
OpenAI и Anthropic явно внесли свой вклад :) Хотя, справедливости ради, регулярные расходы выросли ещё и потому, что последние пару лет я занимаюсь английским с преподавателем.
А путешествия… Что ж, тут я и без графика примерно понимал, куда уходят деньги.
Выводы
Главный вывод для меня: учёт расходов нужен не для того, чтобы себя ограничивать. Он помогает понять, куда уходят деньги и действительно ли эти траты соответствуют твоим приоритетам.
После трёх лет такого учёта я уже не представляю, как можно жить без него.